
 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
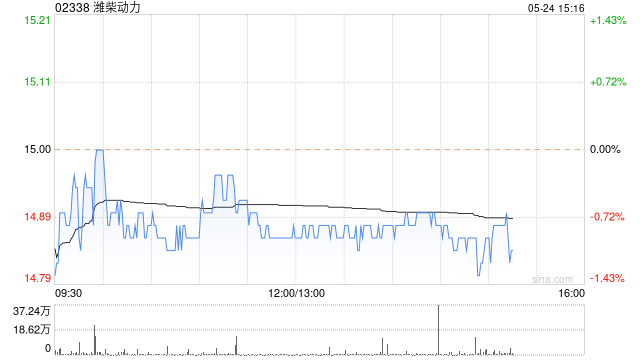
摩根大通发布研报称,将潍柴动力(02338配资实力排行榜,000388.SZ)2027及2028财年盈利预测上调约12%,H股目标价由55港元升至57港元,A股目标价由52元人民币升至54元人民币,均维持“增持”评级。调整反映公司更强劲的出货前景、利润率韧性,以及人工智能数据中心(AIDC)及固态氧化物燃料电池(SOFC)商业化势头加速。
虽然公司营运及财务进展明确,但H股和A股股价自上次业绩以来下跌约9%,跑输MSCI中国指数约5个百分点。该行认为是由于市场对中国AIDC电力供应链的负面情绪及宏观逆风,而非公司执行力或基本面转差。
该行对公司维持信心。来自Bloom Energy、Ceres及领先船用引擎/燃气引擎企业的板块启示均反映潍柴动力正迎来多年增长跑道,而中国及全球SOFC及AIDC电力需求带来的上行空间,尚未完全反映在市场预期或估值中。
元股证券:ygzq.hk 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君 配资实力排行榜

越剑智能涨停,中材科技、中国巨石、金安国纪等上涨。 举报 第一财经广告合作,请点击这里此内容为第一财经原创,著作权归第一
2026-08-14配资平台查询入口 拿大统计局8月17日公布的数据显示,7月消费者价格指数(CPI)同比上涨3.0%,高于6月的2.8%,
2026-08-19在处于指数缺乏持续动能期的走势格局下下,排名前五配资公司的风近期,在投资者关注市场的市场风格尚未完全定向的阶段中,围绕“
2026-09-12尽管汽油与食品价格居高不下,美国消费者今年展现出极强的韧性。但高盛经济学家警告,这份韧性很快将迎来考验。 高盛经济学家扬
2026-08-19抱歉,该视频已下线! 优配网入口 元股证券:ygzq.hk 海量资讯、精准解读,尽在新浪财经APP
2026-08-25